Ejemplo 3 - Anualidades ordinarias – Valor presente y valor futuro
Una deuda e 50000 $ se va a cancelar mediante 12 pagos uniformes de R $. Con una tasa de 2 % efectivo para el período, encontrar el valor de la cuota R situando la fecha focal en:
a) El día de hoy
b) En 12 meses
Solución:
a) Si se pone la fecha focal el día de hoy, la gráfica que representa el flujo de fondos será la siguiente:

Para este primer caso se usará la siguiente expresión:
an┐i
Ya que todo el flujo de caja debe ser puesto al principio que es donde está la fecha focal y la ecuación de valor quedará de la siguiente manera:
50000 = Ra12┐2%
De donde:
El valor de la renta será igual a:
R = 4727.98 $
b) Si se pone la fecha focal en 12 meses la gráfica correspondiente al flujo de caja para el ejemplo planteado será:
 En este caso se puede emplear la siguiente expresión:
Sn┐i
Ya que todo el flujo de caja debe ser puesto en el punto 12 que es donde está la fecha focal, pero la deuda de los 50000 $ sigue en 0, lo cual implica que deberá ser trasladada a valor final junto con todos los pagos, entonces la ecuación quedará de la siguiente manera:
50000(1.02)12 = R S12┐2%
Resolviendo la ecuación anterior para R se obtiene:
R = 4727.98 $
Nótese que los valores obtenidos usando las dos fechas focales son iguales.
Ejemplo 2 - Anualidades ordinarias – Valor futuro
Una persona empieza el 1 de julio de 2006 a hacer depósitos de 1000 $ de forma mensual (realiza los depósitos el primer día de cada mes). Estos depósitos son efectuados en una entidad financiera que le paga el 24 % CM, pero a partir del 1 de octubre de 2007, decide que de ahí en adelante, sus depósitos serían de 2500 $. El último depósito lo hace el 1 de agosto de 2009. Si el 1 de diciembre de 2009 decide cancelar la cuenta. ¿Cuál sería el monto de sus ahorros?
Solución:
La representación del flujo de caja correspondiente al ejercicio planteado se muestra a continuación:

Obsérvese que hay dos anualidades: la de renta de 1000 $ y la renta de 2500 $. La primera anualidad empieza el 1-6-2006 y termina el 1-9-2007 y la segunda anualidad empieza el 1-9-2007 y termina el 1-8-2009. De esa manera la primera anualidad tendrá una duración de 15 períodos y su valor final deberá ser trasladado por 27 períodos para llevarlo a la fecha focal (desde el 1-9-2007 al 1-12-2009). La segunda anualidad tendrá 23 períodos y su valor final se debe trasladar por 4 períodos y así la ecuación de valor se planteará como.
1000S15┐2%*(1.02)27+2500S23┐2%*(1.02)4=X
De donde se obtiene que el monto total en la fecha focal será:
X = 107574.69 $
Ejemplo 1 Anualidades ordinarias – Valor presente
Un documento estipula pagos trimestrales de 80000 $ durante 6 años. Si este documento se cancela con un solo pago de:
a) A $ al principio o,
b) S $ al final, con una tasa del 32 % CT.
Solución:
El número de pagos se puede calcular mediante:
n = 4*6= 24
Y R = 80000 $
La tasa efectiva trimestral será:
i = (32 % / 4) = 8 % efectivo trimestral
a)
La representación del flujo de caja correspondiente será:

Luego el valor del pago representado por A será:
A = 80000*[1-(1+0.08)-24]/0.08 = 842301 $
b)
El flujo de caja para el caso puede ser representado por:
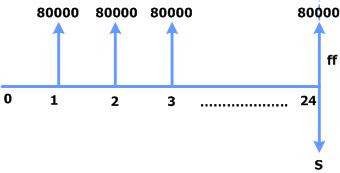
Luego el valor del pago equivalente a S se determinará de la siguiente manera:
S = 80000[1+0.08)24-1]/0.08 = 5341181 $
Solución ejercicios propuestos tasas de interes libro Tarkin y Blank V
Ejercicio
¿Cuál de las siguientes alternativas tiene una mejor tasa de retorno: $200 invertidos durante 1 año con $6.25 pagados en interés o $500 invertidos durante un año con $18 pagados en interés?
Solución:
El monto del interés se puede calcular mediante la siguiente ecuación:
Interés = tasa de interés * monto de la inversión
Despejando la tasa de interés se tiene:
Tasa de interés (%) = (Interés / monto de la inversión) *100
Reemplazando los valores para las dos opciones planteadas en el ejemplo, se tendrá:
Opción 1: $200 con un interés de $6.25
Tasa de interés = ($6.25/$200)*100 = 3.125 % anual
Opción 2: $500 con un interés de $18
Tasa de interés = ($18/$500)*100 = 3.6 % anual
Por lo tanto la opción que mejor tasa de retorno presenta es la segunda, es decir la de $500 con un interés de $18.
Solución ejercicios propuestos tasas de interes libro Tarkin y Blank IV
Ejercicio
¿Cuál fue la cantidad del préstamo si la tasa de interés es 1.5 % mensual pagadero mensualmente y el prestatario acaba de hacer el primer pago mensual de $25 en intereses?
Solución:
El interés se puede calcular mediante:
Interés = tasa de interés * monto del préstamo
Si el primer pago efectuado fue de $25 en intereses y la tasa de interés es de 1.5 %, entonces se puede despejar de la ecuación planteada el monto del préstamo.
Luego se tendrá:
Monto del préstamo = Intereses/tasa de interés
Reemplazando valores se tendrá:
Monto del préstamo = $25/0.015 = $1666.67
Solución ejercicios propuestos tasas de interes libro Tarkin y Blank III
Ejercicio
Calcule la cantidad de interés por pagar después de 1 año sobre un préstamo de $5000 si el interés es 8 % anual. ¿Cuál es el periodo de interés?
Solución:
El interés se puede calcular mediante:
Interés = Monto adeudado al final – Monto original del préstamo
El monto adeudado al final será igual a:
Monto adeudado al final = Monto original del préstamo * (1+tasa de interés)
Reemplazando valores:
Monto adeudado al final = $5000 * (1.08) = $5400
Luego el interés será:
Interés = $5400 - $5000 = $400
Alternativamente se puede hacer el siguiente procedimiento.
La cantidad de interés a pagar por el préstamo de $5000 al 8 5 anual será igual a:
Interés = tasa de interés * monto del préstamo
Reemplazando valores se tendrá:
Interés = 0.08 * $5000 = $400
El período de interés será igual a 12 meses.
Solución ejercicios propuestos tasas de interes libro Tarkin y Blank II
Ejercicio
Cheryl reunió tasas de préstamo promocionadas de tres lugares. Estas son: 10 % anual compuesto semestralmente, 11 % anual compuesto trimestralmente y 11.5 % anual. Establezca el periodo de interés en meses para cada tasa.
Solución:
De acuerdo al enunciado del ejercicio, los períodos de interés en meses para cada tasa serán.
10 % anual compuesto semestralmente corresponderá a períodos de 6 meses.
11 % anual compuesto trimestralmente corresponderá a períodos de 3 meses
11.5 % anual, corresponderá a períodos de 12 meses.
Solución ejercicios propuestos tasas de interes libro Tarkin y Blank I
Ejercicio
Julio obtuvo un préstamo de $1000 de un banco y pagó 12 % anual compuesto semestralmente. El rembolsó el préstamo en seis pagos iguales de $ 203.36 cada uno. Determine la suma total en dólares pagada por Julio y establezca que porcentaje del préstamo original representa este interés:
Solución:
Si se reembolsó el préstamo es seis pagos iguales de $203.36, la suma total desembolsada por Julio será:
Monto total desembolsado = $203.36 * 6 = $1220.16
El interés pagado en términos monetarios, respecto al monto del préstamo obtenido será igual a:
Interés = Monto pagado – Monto préstamo original
Reemplazando valores se tiene:
Interés = $1220.16 - $1000 = $220.16
El porcentaje del interés pagado respecto al monto del préstamo original será entonces:
% préstamo original que representa el interés pagado = ($220.16/$1000)*100% =22.016 %
Ejemplo calculo de tasas de interes:
a) Calcular la suma de dinero que debe haber sido depositada hace 1 año para tener ahora $100 a una tasa de interés del 5% anual.
b) Calcular los intereses ganados durante el periodo de tiempo señalado
Solución:
a) La cantidad total acumulada es la suma del depósito original y el interés ganado. Si X es el depósito original,
Total acumulado = original + original (tasa de interés)
$100=X+ X(0.05)=X(1+0.05)= 1.05X
El depósito original es X, luego despejando su valor de la igualdad planteada con anteriodad, se obtiene:
X = (100/1.05) $
X = 95.238 $
b) Los intereses ganados estarán determinados por la cantidad final que se tiene (100 $) menos la cantidad inicial depositada.
Por lo que el interés ganado será igual a:
Interés ganado = 100 $ - 95.238 $ = 4.762 $
Ejemplo de calculo aceptaciones bancarias y financieras
Una aceptación bancaria por 80 $ millones con ficha de vencimiento del 17 de diciembre de 2009 es adquirida el 22 de julio de 2009 por un inversionista con un descuento del 28 % y es cedida a un segundo inversionista el 14 de octubre de 2009. Si el segundo inversionista desea ganar el 32 %.
a) ¿Cuál es la ganancia en $ del primer inversionista?
b) ¿Cuál es la rentabilidad efectiva del primer inversionista?
Considera un tipo de interés comercial para el ejercicio (año comercial = 360 días)
Solución:
Si se representa por Pc1 y por Pc2 el precio de compra del primer inversionista y del segundo inversionista respectivamente, se tendría el siguiente gráfico del flujo de caja:
 Tomando en cuenta que se debe emplear en el ejemplo un año comercial (igual a 360 días), entonces los días que hay entre el 22 de julio y el 17 de diciembre son 145.
Y la cantidad de días que hay entre el 14 de octubre y el 17 de diciembre es igual a 63.
Con lo determinado anteriormente y tomando en cuenta la tasa de descuento dada, el precio de compra del primer inversionista será igual a:
Pc1 = 80 millones de $ * (1+0.28)-(145/360) = 72.42828364 millones de $ o aproximadamente 72428284 $
Dado que no se está tomando en cuenta comisiones, el precio de compra del segundo inversionista es el mismo precio de venta del primer inversionista y se calcula de la siguiente manera:
Pc2 = 80 millones de $ * (1+0.32)-(63/360) = 76.20606713 millones de $ o aproximadamente 76206067 $.
a)
De donde la ganancia del primer inversionista será:
76206067 $ - 72428284 $ = 3777783 $
b)
La rentabilidad del primer inversionista se obtiene aplicando la fórmula del interés compuesto y tomando el tiempo que tuvo en su poder la aceptación.
En el caso del ejemplo el tiempo se puede hallar calculando los días que hay entre el 22 de julio y el 14 de octubre usando el procedimiento anterior, o, también por diferencia de días entre el total que es 145 y los que hay entre la fecha de compra del segundo inversionista y la fecha de vencimiento que llega a ser 63, entonces la diferencia será igual a 82.
Dado que la fórmula del interés compuesto es:
S = Pc (1+i)n
Reemplazando los datos dados y obtenidos, se tendrá:
76206067 = 72428284 (1+i)82/360
Y despejando la tasa de interés correspondiente se obtendrá:
i = 25.01 %
La rentabilidad del segundo inversionista es de 32 %.
Aceptaciones bancarias y financieras IV
Segunda opción:
El proveedor decide descontar la aceptación en el mercado bursátil y en tal caso debe recurrir a un corredor de bolsa (quienes son los únicos autorizados para negociar en la bolsa) y si se supone que el corredor le dice que en la bolsa este tipo de operaciones se está registrando al 30 % efectivo anual, esta tasa se denomina tasa de registro porque es la tasa que queda registrada en la computadoras de la bolsa y se la puede representar por iR.
Con base en la tasa de registro se puede calcular el precio de registro de la siguiente manera:
PR = 100(1+0.3)-40/365 = 97.1657 equivalente a 97.1657 %
El precio de registro en $ será: 0.971657*5000000 =4858285 $
De esa forma en las computadoras de la bolsa aparecerá en venta esta aceptación por valor del 97.1657 % de su valor de redención y que a ese precio produce una rentabilidad del 30 %.
Pero además el corredor le dice que para que la aceptación sea inscrita en bolsa tendrá que pagar una comisión que se la representará por COMV (comisión de venta).
Suponiendo que la comisión de venta sea del 0.5 % en rentabilidad entonces la tasa total de descuento será:
IR+COMv = 30% + 0.5% =30.5 %
Esta nueva tasa se denomina tasa de cesión o tasa del vendedor.
Con base en la tasa de cesión se puede calcular el valor de cesión, es decir el valor que recibe el vendedor por la aceptación. El valor de cesión se lo representará por PV (precio de venta).
PV = 100(1+0.305)-40/365 = 97.1248 $ que es equivalente al 97.1248 %
Entonces el precio de venta en $ o precio de cesión en $ será:
PV = 5000000*.971248 = 4856240 $
El valor de la comisión de venta se puede hallar por la diferencia entre los precios de venta y el precio de registro:
Comisión = 4858285 – 4856240 = 2045 $
Aceptaciones bancarias y financieras III
Primera opción:
Supóngase que faltando 40 días para el vencimiento, el proveedor debido a un estado de iliquidez, decide vender la aceptación en el mercado OTC (el inversionista que adquiere esta aceptación puede ser un particular, una compañía de financiamiento comercial, una compañía de leasing, etc.). Si se supone que la tasa de descuento convenida es del 30 %, el valor que recibe el vendedor se denomina precio del vendedor que en este caso será igual al precio del comprador (Pc) puesto que no hay que pagar ninguna comisión.
Es costumbre calcular el Pc como un porcentaje del valor que tendrá la aceptación al vencimiento. (El valor al vencimiento se denomina valor de maduración o valor de redención y se lo representará por VF).
Haciendo el cálculo por cada 100 $ de valor de maduración se tendrá:
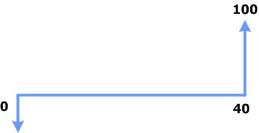 Teniendo en cuenta que la fórmula del monto compuesto es S = Pc(1+i)n entonces la fórmula para calcular el valor presente será: Pc = S(1+i)-n de manera que el valor presente Pc de la aceptación por cada 100 $ de valor de maduración será:
Pc = VF(1+i)-n = 100(1+0.3)-40/365 = 97.1657 $
Lo que significa que el precio de compra es de 97.1657 $ por cada 100 $ de maduración y si el valor de maduración es de 5000000 $ entonces el precio de compra será:
5000000*.971657 = 4858285 $
Ejemplo 2 equivalencias tasas de interés referenciales
Ejemplo
Un industrial tiene actualmente contratado un préstamo con una corporación financiera a la tasa referencial T + 3 puntos. ¿Cuál debe ser el spread en puntos básicos de forma tal que financieramente sea indiferente el préstamo en la corporación financiera o en el mercado de Londres?
Suponga los siguientes datos:
Tasa referencial T = 15.3 % TA
idevaluación= 22 % EA
Tasa libor =5.2 % EA
Solución:
El préstamo que se realice en Londres se efectuará en Libras Esterlinas y obviamente una devaluación del peso frente a la libra esterlina afectará al costo del crédito, por tal razón, la siguiente ecuación incluye la tasa de devaluación.
idevaluación + (tasa libor + X) = Tasa referencial + 3
Si se trabaja el miembro de la derecha de la anterior igualdad se tendrá:
Tasa refencial + 3 = 15.3 % TA + 3 % TA = 18.3 % TA (puesto que son tasas nominales, se pueden sumar directamente).
Por equivalencia de tasas se puede convertir la tasa nominal trimestre anticipado en una tasa efectiva anual, obteniéndose el siguiente resultado:
18.3 % NTA = 20.601 % EA
Si se trabaja el miembro izquierdo de la igualdad inicial planteada se tendrá:
idevaluación + (tasa libor + X) = 22 % + (5.2+X) %
(5.2+X) % puede ser escrita como (5.2+X)/100 = 0.052 + 0.0X
La suma del 22 % y del (5.2+X) % debe realizarse usando la combinación de tasas de la siguiente manera:
22 % + (5.2+X) % + 22 % (5.2+X) % = 0.22 + 0.052 + 0.0 X + (0.22)(0.052) + 0.0022 X
Reduciendo términos semejantes resulta:
0.28344 + 0.0122X
Igualando el miembro de la izquierda y la derecha de la igualdad inicial planteada, se tendrá:
0.28344+0.0122X = 0.20601
Despejando X, se tendrá:
X=-6.35 %
Lo que significa que cobrar una tasa referencial + 3 puntos es lo mismo que cobrar devaluación más libor menos 6.35 puntos.
Ejemplo equivalencias tasas de interés referenciales
Supóngase que una persona tiene un préstamo hipotecario al IPC + 4 puntos. ¿Cuál debe ser el spread si se cambia a otro plan cuya tasa es una tasa referencial + X? Suponga que el IPC es igual a 8 % y que la tasa referencial igual a 18.67 % TA (Trimestre anticipado).
Solución:
Se plantea la siguiente ecuación:
IPC + 4 = Tasa referencial + X
Pero se debe tener en cuenta que el IPC tiene efectividad anual, mientras que la Tasa referencial está dada como nominal trimestre anticipada.
La igualdad debe realizarse en las mismas unidades y el spread en cada caso viene a quedar en las mismas unidades de la tasa principal, en este caso 4 viene a ser efectivo anual y X viene a ser nominal trimestral anticipada.
Se debe recordar que para sumar dos tasas efectivas se aplica la fórmula de tasa combinadas, por tanto el primer miembro de la igualdad dada con anterioridad será:
IPC + 4 = 0.08 + 0.04 + 0.08*0.04 = 0.1232 =12.32 % efectivo anual
Como la incógnita que está en el otro miembro de la ecuación está dada en nominal trimestre anticipado entonces esta tasa debe ser convertida en nominal trimestre anticipado:
(1+0.1232) = (1+i)4 de donde:
i = 2.9471 % período trimestre vencido
Luego:
ia = i/(1+i) = 0.029741/(1+0.029741) = 2.86275 % TA
Y entonces:
ja = 2.68275*4 =11.451 % TA
Y el anterior valor corresponde al primer miembro de la igualdad IPC + 4 = Tasa referencial + X.
La suma de dos tasas nominales se obtiene efectuando una suma simple de manera que el segundo miembro de la ecuación anterior será:
Tasa referencial + X = 0.187 + X nominal trimestre anticipado
Finalmente la ecuación quedará de la siguiente manera:
0.11451 = 0.1867 + X
De donde:
X = -0.07219 = -7.219 % TA
De donde se puede concluir que si se cambia de plan tendrá que ser a la Tasa referencial menos 7.219 %.
Ejemplo de cálculo de la tasa de interés real resultante de incluir la inflación
Ejemplo:
Un inversionista residente en el “país de las maravillas” (donde la moneda local es el peso $), adquiere un documento que vale 300 $us, gana un interés de 6 % en $us y tiene un plazo de un año, el tipo de cambio actual es 1$us = 1500 $ y se estima una devaluación durante ese año del 20 %. Calcular la rentabilidad que se podía obtener, teniendo en cuenta que la inflación para el año en que se hizo la inversión fue del 18 %.
Solución:
La inflación siempre se da como una tasa efectiva anual, por lo que no hay necesidad de agregar las letras EA.
El cálculo de la rentabilidad total (en términos nominales), es posible a través de la siguiente expresión:
i = i1+i2+i1i2
i = 0.06+0.2 + (0.06)(0.2) = 27.2 %
Y si la tasa de inflación f=18%, entonces la rentabilidad real o tasa deflactada se obtiene aplicando la siguiente fórmula:
ir =(i-f)/(1+f)
Reemplazando valores en la expresión anterior se tendrá:
ir =(0.272-0.18)/(1+0.18) = 0.0779 = 7.8 %
Lo anterior indica que el inversionista se quedará con una tasa de rendimiento real igual al 7.8 % EA.
Ejemplo de cálculo tasa de interés combinada resultante de la devaluación en el interés compuesto
Ejemplo:
Un inversionista residente en el “país de las maravillas” (donde la moneda local es el peso $), adquiere un documento que vale 300 $us, gana un interés de 6 % en $us y tiene un plazo de un año, el tipo de cambio actual es 1$us = 1500 $ y se estima una devaluación durante ese año del 20 %. Calcular la rentabilidad que se podía obtener.
Como se puede observar, es el mismo ejemplo resuelto anteriormente, pero ahora se resolverá empleando la tasa combinada derivada.
Solución:
Para el caso:
i1 = 6 %, que corresponde a la tasa de interés en dólares estadounidenses
i2 = 20 %, que corresponde a la devaluación esperada.
Entonces para encontrar la tasa combinada se empleará la siguiente expresión:
i = i1+i2+i1i2
Reemplazando los valores correspondientes en la anterior ecuación se tendrá:
i = 0.06+0.2 + (0.06)(0.2) = 27.2 %
El anterior resultado es equivalente a la tasa de interés encontrada sin emplear la fórmula directamente.
Ejemplo de cálculo devaluación y el interés compuesto
Ejemplo:
Un inversionista residente en el “país de las maravillas” (donde la moneda local es el peso $), adquiere un documento que vale 300 $us, gana un interés de 6 % en $us y tiene un plazo de un año, el tipo de cambio actual es 1$us = 1500 $ y se estima una devaluación durante ese año del 20 %. Calcular la rentabilidad que se podía obtener.
Solución:
Las condiciones iniciales son:
300 $us lo que es equivalente a 300*1500 = 450000 $
Las condiciones finales en dólares son: 300(1+0.06)1 = 318 $us
Para calcular las condiciones finales en pesos primero se debe calcular el tipo de cambio que regirá dentro de un año.
Como la devaluación es del 20 %, dentro de un año un dólar valdrá 1500(1+0.2)1 = 1800 $, y los 318 $us valdrán 318*1800 = 572400 $, tal como se muestra en el siguiente esquema.

Como el inversionista reside en “el país de las maravillas”, la rentabilidad que él necesita conocer se obtiene aplicando la fórmula del interés compuesto a los valores iniciales y finales en pesos (si el inversionista fuera residente en EEUU, la rentabilidad se obtendría entre valores iniciales y finales pero en dólares estadounidenses). Entonces:
572400 =450000(1+i)1 y al despejar la tasa de interés se obtiene:
i = 27.2 %
Obsérvese que el 27.2 %, no corresponde a la suma del 20 % con el 6 %.
Ejemplo de aplicación del interés compuesto en depósitos a término fijo
Ejemplo:
Supóngase que una persona invierte 600000 $ en un depósito a término fijo en 6 meses, si le garantizan una tasa del 24 % NM, determinar el valor final del documento suponiendo un impuesto del 7 % sobre las utilidades.
Solución:
La gráfica correspondiente al flujo de caja será puede ser representado de la siguiente manera:

La inversión inicial es de 600000 $. El monto antes de impuestos que deberá calcularse con la tasa efectiva será:
S= 600000*(1+0.02)6=675697.45 $
Los intereses vienen a ser la diferencia entre el valor final y el valor inicial, es decir:
I=S-P=675697.45-600000=75697.45 $
La retención en la fuente es del 7 % de los intereses, es decir: 0.07*75697.45=5298.82 $
Redondeando las cifras se tiene que el monto después de impuesto será:
675687-5299 = 670398 $
La rentabilidad después de impuestos se puede calcular de la siguiente manera:
670398 =600000(1+i)6
De donde se obtiene que i=1.86598 % EM
Por equivalencia de tasas i=24.84 %EA
De lo visto hasta el momento se puede concluir que si el depósito a término fijo gana el 2 % EM significa que estará dando el 26.824 %EA pero antes de impuestos y que después de impuestos se reduce al 24.84 % EA, sin embargo esto no es más que una utopía porque el inversionista entregó al principio 600000 $, los cuales tenían un cierto poder adquisitivo y cuando le devuelven el dinero su poder de compra se ha disminuido por efectos de la inflación.
Ejemplo de cálculo 4 ecuaciones de valor – equivalencias financieras en el tiempo
Ejemplo:
Una persona debe pagar 70000 $ en 3 meses y 85000 $ en 8 meses. Ante la imposibilidad de cancelar las deudas en las fechas previstas le ofrece al acreedor que le cancelará 50000 $ en 4 meses y 130000 $ en 12 meses. Si el acreedor acepta esta nueva forma de pago, ¿Qué tasa de interés efectiva mensual estará pagando?
Solución:
Si se pone el plan de pago original hacia arriba de la línea de tiempo, el plan propuesto en la misma línea de tiempo pero hacia abajo y la fecha focal en 0 se tendrá lo siguiente:
 La incógnita es la tasa de interés i, en consecuencia el planteo de la ecuación de valor correspondiente a la gráfica del flujo de caja anterior será:
70000(1+i)-3+85000*(1+i)-8=50000*(1+i)-4+130000*(1+i)-12
Se solucionará este problema en forma manual, aunque la solución no es sencilla debido a que se trata de una ecuación de grado 12, el procedimiento será el siguiente:
Igualando la ecuación a cero y simplificando por 1000, la ecuación queda como sigue:
70(1+i)-3-50*(1+i)-4+85*(1+i)-8-130*(1+i)-12=0
Para resolver la anterior ecuación se utilizará el método de ensayo y error combinado con una interpolación, el método consiste en escoger una tasa i1 y calcular el valor que toma la función f1, luego se hace lo mismo con otra tasa i2 y se calcula el valor que toma la función f2, lo importante es que el valor de las funciones f1 y f2 sean de signo diferente, si al hacer los ensayos las funciones salen del mismo signo habrá que hacer nuevos ensayos hasta que se obtenga las funciones con signo diferente.
De acuerdo a lo mencionado, se hace un primer ensayo con i1=2%, entonces al reemplazar en la ecuación el resultado obtenido será: f1=-10.18714
Procediendo a hacer un nuevo ensayo con otra tasa i2=3%, el resultado será: f2=-4.44404.
Cómo el valor de la función en ambos casos es negativo, entonces se tiene que hacer un nuevo intento con otra tasa hasta que el valor de la función cambie de signo.
Ensayando con i3=4%, se tiene que: f3=0.40058.
Por lo tanto se toman los resultados correspondientes al 3% y 4% por ser los más cercanos y los que presentan signo diferente en el cálculo de la función.
Luego se planteará lo siguiente:
Valor de la tasa Valor de la función
3% -4.44404
x 0
4% 0.40058
Entonces se planteará una proporción, en el siguiente sentido: la diferencia pequeña es a la diferencia grande entre los valores de las tasas de interés, al igual que la diferencia pequeña es a la diferencia grande entre los valores de la función.
Lo anterior se representará de la siguiente forma:
((3-x)/(3-4))=((-4.44404-0)/(-4.44404-0.40058))
Despejando el valor de x de la anterior ecuación se obtendrá:
x=3.9173 % mensual
La interpolación produce un error que es despreciable siempre y cuando el intervalo que se toma para interpolar no sea muy grande, en la práctica financiera un punto porcentual es el máximo permitido para que el error sea despreciable, en este caso se uso un punto porcentual, ya que se interpoló entre 3% y 4%. La respuesta exacta con varios decimales es: x=3.9101765 %.
Ejemplo de cálculo 3 ecuaciones de valor – equivalencias financieras en el tiempo Ejemplo:
Una persona debe pagar 10000 $ con vencimiento en 3 meses, 15000 $ con vencimiento a 10 meses y 20000 $ con vencimiento a un año. Si hace un pago único de 45000 $, hallar la fecha en que debe hacerse. Supóngase una tasa del 18 % nominal mensual.
Solución:
La gráfica correspondiente a los flujos se puede representar de la siguiente forma:
 Del flujo de caja representado en el anterior gráfico, se puede plantear la siguiente ecuación de valor:
10000*(1+0.015)9+15000*(1+0.015)2+20000 = 45000*(1+0.015)12-n
Operando la anterior ecuación se tiene:
46887.27 = 45000*(1.015)12-n
Tomando logaritmos en ambos miembros de la ecuación anterior se tendrá:
log(46887.27/45000)=(12-n)log(1.015)
Despejando el valor de n se tendrá:
n=9.240959 meses
Lo anterior es equivalente a 9 meses + 0.24059 de mes. La fracción de mes puede ser convertida a un número de días por lo que se tendrá:
0.24059 mes * 30 días/mes = 7.12177 días
Entonces la respuesta aproximada será:
n = 9 meses y 7 días


 En este caso se puede emplear la siguiente expresión:


