Algunos conceptos básicos de ingeniería económica – Parte I
¿Qué es la ingeniería económica?
La ingeniería económica puede ser vista como un conjunto de herramientas, a través de las cuales se analizan cuantitativamente la viabilidad o factibilidad económica y financiera de los proyectos de inversión.
¿Qué se entiende por factibilidad económica?
La factibilidad económica de un proyecto de inversión tiene que ver con la bondad de invertir recursos económicos en una alternativa de inversión, sin importar la fuente de estos recursos.
En el análisis de la factibilidad económica se evalúa la decisión de inversión independiente del dueño del proyecto, se enfatiza únicamente en los recursos comprometidos en la empresa, excluyendo el origen de estos.
¿Qué se entiende por factibilidad financiera?
La factibilidad financiera de un proyecto de inversión tiene por objeto evaluar el retorno para los inversionistas. En esta etapa lo que interesa es determinar si la inversión efectuada exclusivamente por el inversionista, obtiene la rentabilidad esperada por él.
Anualidades anticipadas II
La diferencia entre las dos anualidades consiste en que la serie de la anualidad ordinaria empieza con 1 y termina con (1+i)^(n-1), en cambio, la serie de anualidad anticipada comienza con (1+i) y termina con (1+i)^n. Si a la serie anticipada se le agrega un 1 y se le resta al final, el resultado no se altera, siendo esta operación como sigue:

Se debe observar que la parte que está dentro del paréntesis es igual a la serie ordinaria, por lo tanto, se puede expresar que:
 Si se reemplaza Sn┐i por su equivalente ((1+i)n-1)/i, se tendrá:

Si se factoriza ((1+i)n-1), se tendrá:

Si se factoriza ((1+i)n-1), se tendrá:
 Que es equivalente a: (F/A,n,i%)(1+i)
Anualidades anticipadas I
Como ya se dijo, una anualidad anticipada es aquella en que los pagos se hacen al principio del período. El valor presente y el valor final se representarán respectivamente de la siguiente manera:

Los dos puntos o diéresis indican que es anticipado.
Existen relaciones entre las anualidades ordinarias y las anualidades anticipadas, las cuales pueden ser deducidas del análisis de las siguientes gráficas:
Para facilitar el planteamiento de la ecuación de valor se comienza con el pago que está en n, siguiendo con el que está en n-1 y así sucesivamente hasta llegar al pago situado en 1, entonces para el valor final con anualidad ordinaria la ecuación de valor quedará de la siguiente forma:
Sn┐i = 1+ (1+i) + (1+i)2 + … + (1+i)n

Para la anualidad anticipada en valor final, la gráfica del flujo de caja quedará de la siguiente manera:

Obsérvese que en el caso planteado se ha usado una doble numeración la que está por encima de la línea de tiempo indica el número de pago, mientras que la que se encuentra debajo de la línea de tiempo señala los períodos y así en el período 0 que es el comienzo del primer período se está haciendo el pago número 1, en el período 1 que es el final del primer período pero a su vez es el comienzo del segundo período y por eso se realiza el segundo pago y así sucesivamente hasta que se llegue al punto n-1 debajo de la línea de tiempo que representa el final del período n-1 pero también es el comienzo del período n y por tanto ahí debe estar el pago n y su ecuación de valor será:

Ejemplo 3 - Anualidades ordinarias – Valor presente y valor futuro
Una deuda e 50000 $ se va a cancelar mediante 12 pagos uniformes de R $. Con una tasa de 2 % efectivo para el período, encontrar el valor de la cuota R situando la fecha focal en:
a) El día de hoy
b) En 12 meses
Solución:
a) Si se pone la fecha focal el día de hoy, la gráfica que representa el flujo de fondos será la siguiente:

Para este primer caso se usará la siguiente expresión:
an┐i
Ya que todo el flujo de caja debe ser puesto al principio que es donde está la fecha focal y la ecuación de valor quedará de la siguiente manera:
50000 = Ra12┐2%
De donde:
El valor de la renta será igual a:
R = 4727.98 $
b) Si se pone la fecha focal en 12 meses la gráfica correspondiente al flujo de caja para el ejemplo planteado será:
 En este caso se puede emplear la siguiente expresión:
Sn┐i
Ya que todo el flujo de caja debe ser puesto en el punto 12 que es donde está la fecha focal, pero la deuda de los 50000 $ sigue en 0, lo cual implica que deberá ser trasladada a valor final junto con todos los pagos, entonces la ecuación quedará de la siguiente manera:
50000(1.02)12 = R S12┐2%
Resolviendo la ecuación anterior para R se obtiene:
R = 4727.98 $
Nótese que los valores obtenidos usando las dos fechas focales son iguales.
Ejemplo 2 - Anualidades ordinarias – Valor futuro
Una persona empieza el 1 de julio de 2006 a hacer depósitos de 1000 $ de forma mensual (realiza los depósitos el primer día de cada mes). Estos depósitos son efectuados en una entidad financiera que le paga el 24 % CM, pero a partir del 1 de octubre de 2007, decide que de ahí en adelante, sus depósitos serían de 2500 $. El último depósito lo hace el 1 de agosto de 2009. Si el 1 de diciembre de 2009 decide cancelar la cuenta. ¿Cuál sería el monto de sus ahorros?
Solución:
La representación del flujo de caja correspondiente al ejercicio planteado se muestra a continuación:

Obsérvese que hay dos anualidades: la de renta de 1000 $ y la renta de 2500 $. La primera anualidad empieza el 1-6-2006 y termina el 1-9-2007 y la segunda anualidad empieza el 1-9-2007 y termina el 1-8-2009. De esa manera la primera anualidad tendrá una duración de 15 períodos y su valor final deberá ser trasladado por 27 períodos para llevarlo a la fecha focal (desde el 1-9-2007 al 1-12-2009). La segunda anualidad tendrá 23 períodos y su valor final se debe trasladar por 4 períodos y así la ecuación de valor se planteará como.
1000S15┐2%*(1.02)27+2500S23┐2%*(1.02)4=X
De donde se obtiene que el monto total en la fecha focal será:
X = 107574.69 $
Ejemplo 1 Anualidades ordinarias – Valor presente
Un documento estipula pagos trimestrales de 80000 $ durante 6 años. Si este documento se cancela con un solo pago de:
a) A $ al principio o,
b) S $ al final, con una tasa del 32 % CT.
Solución:
El número de pagos se puede calcular mediante:
n = 4*6= 24
Y R = 80000 $
La tasa efectiva trimestral será:
i = (32 % / 4) = 8 % efectivo trimestral
a)
La representación del flujo de caja correspondiente será:

Luego el valor del pago representado por A será:
A = 80000*[1-(1+0.08)-24]/0.08 = 842301 $
b)
El flujo de caja para el caso puede ser representado por:
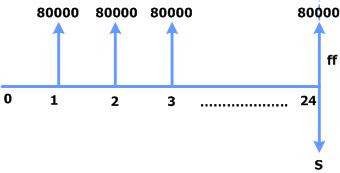
Luego el valor del pago equivalente a S se determinará de la siguiente manera:
S = 80000[1+0.08)24-1]/0.08 = 5341181 $
Anualidades ordinarias y anticipadas – El valor presente
Valor presente
El caso del valor presente se lo representa por an┐i en la notación actuarial y por (P/A,n,i%) en la notación tradicional y significará el valor presente de una anualidad de n pagos puestos en valor presente a la tasa i %.
La fórmula se obtiene al plantear la ecuación de valor con fecha focal al principio y trasladando todos los pagos a valor presente a la tasa i (de nuevo, no se pierde generalidad si se supone que todos los pagos son de 1$).

(P/A, n, i%) = an┐i = (1+i)-1+(1+i)-2+………+(1+i)-n
Para simplificar la ecuación anterior, se puede seguir un procedimiento similar al realizado para el valor final; sin embargo el camino mas corto consiste en actualizar el valor final.
Luego se tendrá:
an┐i = Sn┐i (1+i)-n
Si se reemplaza Sn┐i por su equivalente ((1+i)n-1)/i, se tendrá:
an┐i = [((1+i)n-1)/i](1+i)-n = [1-(1+i)-n)]/i
De donde se puede concluir que:
(P/A,n,i%) = an┐i = [1-(1+i)-n)]/i
Las anteriores fórmulas fueron deducidas para una renta de 1 $, pero si la renta hubiese sido de R $, el valor final VF o el valor presente VP hubiese sido R veces mayor. Por la tanto se puede escribir lo siguiente:
VF = R Sn┐i
Y también
VP = R an┐i


