Ejemplo de calculo aceptaciones bancarias y financieras
Una aceptación bancaria por 80 $ millones con ficha de vencimiento del 17 de diciembre de 2009 es adquirida el 22 de julio de 2009 por un inversionista con un descuento del 28 % y es cedida a un segundo inversionista el 14 de octubre de 2009. Si el segundo inversionista desea ganar el 32 %.
a) ¿Cuál es la ganancia en $ del primer inversionista?
b) ¿Cuál es la rentabilidad efectiva del primer inversionista?
Considera un tipo de interés comercial para el ejercicio (año comercial = 360 días)
Solución:
Si se representa por Pc1 y por Pc2 el precio de compra del primer inversionista y del segundo inversionista respectivamente, se tendría el siguiente gráfico del flujo de caja:
 Tomando en cuenta que se debe emplear en el ejemplo un año comercial (igual a 360 días), entonces los días que hay entre el 22 de julio y el 17 de diciembre son 145.
Y la cantidad de días que hay entre el 14 de octubre y el 17 de diciembre es igual a 63.
Con lo determinado anteriormente y tomando en cuenta la tasa de descuento dada, el precio de compra del primer inversionista será igual a:
Pc1 = 80 millones de $ * (1+0.28)-(145/360) = 72.42828364 millones de $ o aproximadamente 72428284 $
Dado que no se está tomando en cuenta comisiones, el precio de compra del segundo inversionista es el mismo precio de venta del primer inversionista y se calcula de la siguiente manera:
Pc2 = 80 millones de $ * (1+0.32)-(63/360) = 76.20606713 millones de $ o aproximadamente 76206067 $.
a)
De donde la ganancia del primer inversionista será:
76206067 $ - 72428284 $ = 3777783 $
b)
La rentabilidad del primer inversionista se obtiene aplicando la fórmula del interés compuesto y tomando el tiempo que tuvo en su poder la aceptación.
En el caso del ejemplo el tiempo se puede hallar calculando los días que hay entre el 22 de julio y el 14 de octubre usando el procedimiento anterior, o, también por diferencia de días entre el total que es 145 y los que hay entre la fecha de compra del segundo inversionista y la fecha de vencimiento que llega a ser 63, entonces la diferencia será igual a 82.
Dado que la fórmula del interés compuesto es:
S = Pc (1+i)n
Reemplazando los datos dados y obtenidos, se tendrá:
76206067 = 72428284 (1+i)82/360
Y despejando la tasa de interés correspondiente se obtendrá:
i = 25.01 %
La rentabilidad del segundo inversionista es de 32 %.
Aceptaciones bancarias y financieras IV
Segunda opción:
El proveedor decide descontar la aceptación en el mercado bursátil y en tal caso debe recurrir a un corredor de bolsa (quienes son los únicos autorizados para negociar en la bolsa) y si se supone que el corredor le dice que en la bolsa este tipo de operaciones se está registrando al 30 % efectivo anual, esta tasa se denomina tasa de registro porque es la tasa que queda registrada en la computadoras de la bolsa y se la puede representar por iR.
Con base en la tasa de registro se puede calcular el precio de registro de la siguiente manera:
PR = 100(1+0.3)-40/365 = 97.1657 equivalente a 97.1657 %
El precio de registro en $ será: 0.971657*5000000 =4858285 $
De esa forma en las computadoras de la bolsa aparecerá en venta esta aceptación por valor del 97.1657 % de su valor de redención y que a ese precio produce una rentabilidad del 30 %.
Pero además el corredor le dice que para que la aceptación sea inscrita en bolsa tendrá que pagar una comisión que se la representará por COMV (comisión de venta).
Suponiendo que la comisión de venta sea del 0.5 % en rentabilidad entonces la tasa total de descuento será:
IR+COMv = 30% + 0.5% =30.5 %
Esta nueva tasa se denomina tasa de cesión o tasa del vendedor.
Con base en la tasa de cesión se puede calcular el valor de cesión, es decir el valor que recibe el vendedor por la aceptación. El valor de cesión se lo representará por PV (precio de venta).
PV = 100(1+0.305)-40/365 = 97.1248 $ que es equivalente al 97.1248 %
Entonces el precio de venta en $ o precio de cesión en $ será:
PV = 5000000*.971248 = 4856240 $
El valor de la comisión de venta se puede hallar por la diferencia entre los precios de venta y el precio de registro:
Comisión = 4858285 – 4856240 = 2045 $
Aceptaciones bancarias y financieras III
Primera opción:
Supóngase que faltando 40 días para el vencimiento, el proveedor debido a un estado de iliquidez, decide vender la aceptación en el mercado OTC (el inversionista que adquiere esta aceptación puede ser un particular, una compañía de financiamiento comercial, una compañía de leasing, etc.). Si se supone que la tasa de descuento convenida es del 30 %, el valor que recibe el vendedor se denomina precio del vendedor que en este caso será igual al precio del comprador (Pc) puesto que no hay que pagar ninguna comisión.
Es costumbre calcular el Pc como un porcentaje del valor que tendrá la aceptación al vencimiento. (El valor al vencimiento se denomina valor de maduración o valor de redención y se lo representará por VF).
Haciendo el cálculo por cada 100 $ de valor de maduración se tendrá:
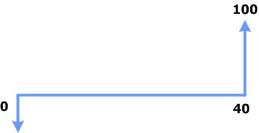 Teniendo en cuenta que la fórmula del monto compuesto es S = Pc(1+i)n entonces la fórmula para calcular el valor presente será: Pc = S(1+i)-n de manera que el valor presente Pc de la aceptación por cada 100 $ de valor de maduración será:
Pc = VF(1+i)-n = 100(1+0.3)-40/365 = 97.1657 $
Lo que significa que el precio de compra es de 97.1657 $ por cada 100 $ de maduración y si el valor de maduración es de 5000000 $ entonces el precio de compra será:
5000000*.971657 = 4858285 $
Aceptaciones bancarias y financieras II
Puede ocurrir que el fabricante se encuentre en un país distinto al del almacén y su el banco no tiene sucursal en ese otro país deberá tener corresponsales (es decir bancos que lo representen en ese otro país).
Si el proveedor necesita el dinero antes del vencimiento, puede ofrecer en venta la aceptación y para ello tiene dos opciones: Venderla en el mercado extrabursátil conocido como mercado OTC (over de counter) que tiene la ventaja de no pagar comisiones a intermediarios porque se negocia en forma directa o venderla en el mercado bursátil, es decir en un bolsa de valores, a través de un intermediario de bolsa conocido como corredor de bolsa que cobra una comisión por sus servicios de intermediación.
Es obvio que al vencimiento de la aceptación, el dueño del almacén deberá cancelar al banco el valor de ésta, e independientemente de si el almacén le paga o no al banco la aceptación, el banco si tendrá que pagar en la fecha de vencimiento el valor nominal de la aceptación al tenedor de ésta.
A continuación se presenta una gráfica más completa donde se muestra la trayectoria de la aceptación bancaria.

Aceptaciones bancarias y financieras I
Las aceptaciones bancarias y financieras son letras de cambio con cargo a un comprador de bienes manufacturados que una entidad financiera avala o garantiza su pago al poseedor de la aceptación al vencimiento. El plazo máximo es de un año. Cuando la entidad financiera que da el aval es un banco se denomina aceptación bancaria, si es otro tipo de entidad financiera se denomina aceptación financiera.
Las aceptaciones en general son títulos que se expiden a la orden del proveedor, no son divisibles, no son gravables en el mercado primario.
Ejemplo:
Supóngase que un proveedor de bicicletas (puede se una fábrica) recibe un pedido de compra de 50 unidades para un almacén por valor de 5 millones de $, pero el almacén pide un plazo de 90 días para pagar. El proveedor acepta el pedido pero solicita que una entidad financiera garantice el pago futuro, por tal motivo el dueño del almacén se dirige a su banco y le solicita que expida una aceptación bancaria por 5 millones de $ con vencimiento en 90 días, el banco le entrega al almacén la aceptación y éste se la entrega al proveedor, este último puede guardar la aceptación y cobrarla al banco a su vencimiento o puede negociarla en el mercado secundario.
Gráficamente se puede representar la operación de la siguiente manera:


 Tomando en cuenta que se debe emplear en el ejemplo un año comercial (igual a 360 días), entonces los días que hay entre el 22 de julio y el 17 de diciembre son 145.


