Ejemplo 2 equivalencias tasas de interés referenciales
Ejemplo
Un industrial tiene actualmente contratado un préstamo con una corporación financiera a la tasa referencial T + 3 puntos. ¿Cuál debe ser el spread en puntos básicos de forma tal que financieramente sea indiferente el préstamo en la corporación financiera o en el mercado de Londres?
Suponga los siguientes datos:
Tasa referencial T = 15.3 % TA
idevaluación= 22 % EA
Tasa libor =5.2 % EA
Solución:
El préstamo que se realice en Londres se efectuará en Libras Esterlinas y obviamente una devaluación del peso frente a la libra esterlina afectará al costo del crédito, por tal razón, la siguiente ecuación incluye la tasa de devaluación.
idevaluación + (tasa libor + X) = Tasa referencial + 3
Si se trabaja el miembro de la derecha de la anterior igualdad se tendrá:
Tasa refencial + 3 = 15.3 % TA + 3 % TA = 18.3 % TA (puesto que son tasas nominales, se pueden sumar directamente).
Por equivalencia de tasas se puede convertir la tasa nominal trimestre anticipado en una tasa efectiva anual, obteniéndose el siguiente resultado:
18.3 % NTA = 20.601 % EA
Si se trabaja el miembro izquierdo de la igualdad inicial planteada se tendrá:
idevaluación + (tasa libor + X) = 22 % + (5.2+X) %
(5.2+X) % puede ser escrita como (5.2+X)/100 = 0.052 + 0.0X
La suma del 22 % y del (5.2+X) % debe realizarse usando la combinación de tasas de la siguiente manera:
22 % + (5.2+X) % + 22 % (5.2+X) % = 0.22 + 0.052 + 0.0 X + (0.22)(0.052) + 0.0022 X
Reduciendo términos semejantes resulta:
0.28344 + 0.0122X
Igualando el miembro de la izquierda y la derecha de la igualdad inicial planteada, se tendrá:
0.28344+0.0122X = 0.20601
Despejando X, se tendrá:
X=-6.35 %
Lo que significa que cobrar una tasa referencial + 3 puntos es lo mismo que cobrar devaluación más libor menos 6.35 puntos.
Ejemplo equivalencias tasas de interés referenciales
Supóngase que una persona tiene un préstamo hipotecario al IPC + 4 puntos. ¿Cuál debe ser el spread si se cambia a otro plan cuya tasa es una tasa referencial + X? Suponga que el IPC es igual a 8 % y que la tasa referencial igual a 18.67 % TA (Trimestre anticipado).
Solución:
Se plantea la siguiente ecuación:
IPC + 4 = Tasa referencial + X
Pero se debe tener en cuenta que el IPC tiene efectividad anual, mientras que la Tasa referencial está dada como nominal trimestre anticipada.
La igualdad debe realizarse en las mismas unidades y el spread en cada caso viene a quedar en las mismas unidades de la tasa principal, en este caso 4 viene a ser efectivo anual y X viene a ser nominal trimestral anticipada.
Se debe recordar que para sumar dos tasas efectivas se aplica la fórmula de tasa combinadas, por tanto el primer miembro de la igualdad dada con anterioridad será:
IPC + 4 = 0.08 + 0.04 + 0.08*0.04 = 0.1232 =12.32 % efectivo anual
Como la incógnita que está en el otro miembro de la ecuación está dada en nominal trimestre anticipado entonces esta tasa debe ser convertida en nominal trimestre anticipado:
(1+0.1232) = (1+i)4 de donde:
i = 2.9471 % período trimestre vencido
Luego:
ia = i/(1+i) = 0.029741/(1+0.029741) = 2.86275 % TA
Y entonces:
ja = 2.68275*4 =11.451 % TA
Y el anterior valor corresponde al primer miembro de la igualdad IPC + 4 = Tasa referencial + X.
La suma de dos tasas nominales se obtiene efectuando una suma simple de manera que el segundo miembro de la ecuación anterior será:
Tasa referencial + X = 0.187 + X nominal trimestre anticipado
Finalmente la ecuación quedará de la siguiente manera:
0.11451 = 0.1867 + X
De donde:
X = -0.07219 = -7.219 % TA
De donde se puede concluir que si se cambia de plan tendrá que ser a la Tasa referencial menos 7.219 %.
Equivalencia de tasas de interés referenciales
Hay muchos créditos atados a una tasa principal por ejemplo a la inflación más unos puntos adicionales, estos puntos adicionales se denominan el Spread, suponiendo que la inflación fuera del 10 % efectivo anual y el que spread sea de 5 puntos, entonces la tasa a la cual se cancelaría el crédito se puede calcular aplicando la fórmula de la tasa combinadas:
i = 0.1+0.05+0.1*0.05 = 0.155 = 15.5 % efectivo anual
Cuando la tasa principal viene dada en forma efectiva anual para agregarle el spread se usa la fórmula de combinación de tasas pero si el spread se le adiciona a una tasa de interés nominal entonces el spread simplemente se suma a la tasa principal por ejemplo:
Si un préstamo para vivienda se otorga a la tasa principal X más 8 puntos y suponiendo que la tasa de interés X = 17 % TA (significa 17 % nominal trimestre anticipado), entonces la tasa del crédito será:
0.17 + 0.08 = 0.25 = 25 % TA
Por equivalencia de tasas se concluye que es equivalente al 29.5 % efectivo anual.
Ejemplo 4 de cálculo equivalencia entre tasas de interés – Gráfica equivalencia tasas de interés Ejemplo:
Dado 20 % período 200 días anticipado, calcular una tasa de interés nominal vencida con período 150 días.
Solución:
La tasa con período 200 días anticipada se representará por ia.
Saliendo del punto 6 de la gráfica de equivalencia de tasas de interés se llegará al punto 4.
En el punto 6, ia = 20 % en el punto 2 i = ia / (1-ia) = 0.2 / (1-0.2) = 0.25
 Para el paso de 2 al punto 3 se debe tener en cuenta que si un período tiene 200 días entonces habrá en 1 año 365 / 200 períodos, en igual forma, si un período tiene 150 días en un año habrá 365 / 150 períodos, por lo tanto se puede plantear la siguiente ecuación:
(1+0.25)365/200 = (1+i2)365/150
Despejando la tasa de interés del lado derecho de la ecuación anterior, se tendrá:
i = 18.2177 % período 150 días que corresponde al punto 3.
Para llegar al punto 4 se aplica la fórmula:
j = i * m
Entonces reemplazando valores se obtendrá:
j = 18.2177 * (365/150) = 44.33 % N150dv
Ejemplo 3 de cálculo equivalencia entre tasas de interés – Gráfica equivalencia tasas de interés
Ejemplo:
Dado el 28 % nominal con período de 258 días hallar una tasa efectiva anual.
Solución:
La tasa nominal con intereses vencidos pagaderos por períodos de 258 días se la puede representar por: N258dv.
En la gráfica de equivalencia de tasas, se inicia en 1 se va al punto 3.
En 1 j=N258dv

Para llegar a 2 se sabe que i = j / m. Como el período tiene 258 días, entonces en un año habrá 365 / 258 =1.4147 períodos y al reemplazar en la fórmula señalada se tendrá:
i = 0.28 / 1.4147 =0.1979 =19.79 % período 258 días
Para el paso del punto 2 al punto 3, se tendrá:
(1+0.1979)365/258 = (1+i2)1
Despejando la tasa de interés se tendrá:
i = 29.10797 % efectivo anual
Ejemplo 1 de cálculo equivalencia entre tasas de interés – Gráfica equivalencia tasas de interés
Ejemplo:
Dado el 30 % nominal trimestre anticipado, calcular una tasa efectiva mensual anticipada que sea equivalente.
Solución:
En la gráfica de equivalencia de tasas, se sitúa el punto 5 como punto de partida que corresponde a una tasa nominal anticipada y el destino final será el punto 7, que corresponde a una tasa efectiva anticipada.
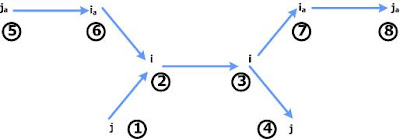 En el punto 5 ja=30 % NTA
En el punto 6:
ia = ja / m = 30 / 4 = 7.50% trimestre anticipado
Para llegar al punto 2 se aplica la fórmula:
i = ia / (1- ia)
Reemplazando los valores de la tasa de interés encontrada.
i = 0.075 / (1- 0.075) = 8.1081 % trimestral
El paso de 2 a 3 implica el planteo de la ecuación:
(1+0.081081)4 = (1+i2)12
Obsérvese que el primer paréntesis quedó elevado a la potencia 4 porque la tasa tiene efectividad trimestral y el segundo paréntesis quedó elevado a la potencia 12 porque los nuevos períodos deben ser meses, así:
i = 2.6328 % EM
El paso de 3 a 7 implica el planteo de la ecuación.
ia = i / (1- i) = 0.026328 / (1+0.026328) = 2.565 % EMA =2.565 % periódica mes anticipado
Ejemplo de cálculo equivalencia entre tasas de interés – Gráfica equivalencia tasas de interés
Ejemplo:
Dada la tasa de interés del 36 % nominal mensual, encontrar:
a. Una tasa efectiva anual
b. Una tasa nominal semestral
c. Una tasa efectiva bimestral
d. Una tasa nominal semestral anticipada
Solución:
Empleando la gráfica de equivalencia de tasas de interés se tendrá:

a)
En el punto 1, j = 36 % NM (Nominal Mensual)
En el punto 2, i = j / m = 36 / 12 = 3 % EM (Efectivo Mensual)
Para el paso del punto 2 al punto 3, se plantea la ecuación:
(1+0.03)12 = (1+i2)1
Obsérvese que el primer paréntesis se eleva a la potencia 12 porque la tasa del 3 % tiene periodicidad mensual y en un año hay 12 períodos; el segundo paréntesis se eleva a la potencia 1 porque la tasa debe tener una periodicidad anual, es decir una efectividad anual; al despejar i de la ecuación anterior se obtiene que la tasa de interés buscada será:
i = 42.5761 % EA (Efectivo Anual)
b)
El punto de partida es el punto 1 y el punto de llegada debe ser el punto 4.
En el punto 1, j = 36 % NM (Nominal Mensual)
En el punto 2 i =j / m = 36 / 12 = 3 % mensual
Para el paso del punto 2 al punto 3 se plantea la siguiente ecuación:
(1+0.03)12 = (1+i2)2
Obsérvese que el segundo paréntesis se elevó a la potencia 2 porque la tasa debe tener una efectividad semestral y en un año hay 2 semestres. Al despejar i de la anterior ecuación se tendrá:
i = 19.4052 % ES (Efectivo Semestral)
Para el paso del punto 3 al punto 4, simplemente se multiplica el resultado anterior por 2, y así se tiene:
j = 19.4052 % * 2 = 38.81 % NM (Nominal Semestral)
c)
El punto de partida es el punto 1 y el punto de llegada es el punto 3.
En los puntos 1 y 2 se tienen los mismos resultados de los incisos a) o b) del ejemplo, por consiguiente en el punto 2, la tasa de interés efectiva es: i = 3 % EM (Efectivo Mensual)
El paso del punto 2 al 3, implica el planteo de la siguiente relación:
(1+0.03)12 = (1+i2)6
Obsérvese que el exponente del segundo paréntesis debe ser 6 porque se quiere trabajar con períodos bimestrales y en un año hay 6 bimestres. Al despejar se obtiene:
i = 6.09 % EB (Efectivo Bimestral) que también se puede escribir como 6.09 % período semestral.
d)
El punto inicial es el 1 y el punto de llegada debe ser el punto 8.
En los puntos 1 y 2 los resultados son los mismos que los mostrados en los incisos a), b) o c) del ejemplo.
El paso del punto 2 al punto 3 implica el planteamiento de la siguiente ecuación.
(1+0.03)12 = (1+i2)2
Despejando la tasa de interés buscada se tiene.
i = 19.4052 % ES (Efectivo Semestral)
El paso del punto 3 al punto 7 implica plantear la ecuación:
ia = i / (1+i)
Reemplazando valores en la anterior relación se tiene:
ia = 0.194052 / (1+0.194052) = 16.2516 % periódica semestral anticipada
El paso del punto 7 al punto 8, implica multiplicar el anterior resultado por 2 y se tendrá:
ja = 16.2516 *2 = 32.5 % NSA (Nominal Semestral Anticipada)
Gráfica de equivalencia de tasas de interés
Los puntos que se colocan en la gráfica (del 1 al 8), solo sirven para identificación y no es más que una ampliación de una gráfica mostrada con anterioridad.
La gráfica puede ser representada de la siguiente manera:
 Donde:
i = tasa ordinaria o vencida
ia = tasa efectiva anticipada (tasa periódica anticipada)
j = tasa nominal vencida
ja = tasa nominal anticipada
Nota:
Para el uso de la gráfica de equivalencia de tasas de interés, siempre se debe comenzar de un punto de la izquierda y seguir la trayectoria hasta llegar a otro punto situado en la parte de la derecha.
Equivalencia de tasas de interés efectivas en el interés compuesto – Ejemplo de cálculo
Ejemplo:
Dado el 2.5 % EM (Efectivo Mensual) hallar una tasa nominal trimestral equivalente.
Solución:
De acuerdo con el siguiente esquema se trata de pasar del punto 2 al punto 4, es decir se debe seguir la trayectoria 2 – 3 – 4.
 En el punto 2 la tasa de interés efectiva mensual es de 2.5 %.
Para el paso del punto 2 al 3 se reemplaza los valores dados en la siguiente ecuación:
(1+i1)m1 = (1+i2)m2
Reemplazando valores numéricos se obtiene:
(1+0.025)12 = (1+i2)4
Despejando i2, se obtiene i2=7.6891 % trimestral
Para pasar del punto 3 al punto 4 se aplica la siguiente fórmula:
i = j/m
j = i * m
Reemplazando valores numéricos se obtiene:
j = 7.6891 * 4 = 30.756 % nominal trimestral
Equivalencia de tasas de interés en el interés compuesto – Definición (Segunda parte)
El monto final también se puede calcular usando la fórmula del interés compuesto como sigue:
S = P(1+i)n
S = 1000 (1+i)2
Es obvio, que de la gráfica anterior es fácil calcular el valor que tendrá la tasa i % pero no se obtendrá el valor de forma directa, sino que se seguirá un camino más largo con el fin de buscar otro objetivo.
Como el resultado final debe ser igual en ambos casos se tendrá que:
S = 1000 (1+0.1)4 = 1000 (1+i)2
Al simplificar el valor de 1000 en la igualdad anterior se obtiene:
(1+0.1)4 = (1+i)2
Si se despeja i de la anterior ecuación la respuesta que se encuentra es i = 21 % semestral.
La conclusión a la que se llega es que el 10 % trimestral es igual al 21 % semestral.
Sin embargo hay algo más con relación a la equivalencia de tasas y es que producirán el mismo monto sin importar el capital o el tiempo, por ejemplo: el monto de 30000 $ en 3 años al 10 % trimestral será:
S = 30000 (1+0.1)12 = 94152.85 $
Y el mismo monto calculado al 21 % semestral será:
S = 30000 (1+0.21)6 = 94152.85 $
Tomando la ecuación (1+0.1)4 = (1+i)2 se la puede reescribir como:
(1+i1)m1 = (1+i2)m2 (*)
Donde:
i1 = tasa conocida o inicial, en el caso anterior es igual al 10 %
i2 = nueva tasa o sea la que se va a calcular
m1 = periódos iniciales que hay en un año, en este caso como los períodos son trimestres, entonces m1 = 4.
m2= períodos de la nueva tasa, como la nueva tasa debe tener efectividad semestral entonces m2 =2.
Al reemplaza los datos anteriores en la ecuación rescrita resulta: (1+0.1)4 = (1+i)2 que es la misma ecuación tomada inicialmente.
La ecuación (*) permite en una forma muy simple cambiar de efectividad, simplemente hay que reemplazar las variables por los datos conocidos y por esta razón se la llamará la ecuación del cambio de efectividad.
Equivalencia de tasas de interés en el interés compuesto – Definición (Primera parte)
Tasas equivalentes son aquellas que teniendo diferente efectividad producen el mismo monto al final de un año.
Con anterioridad se vio que si se invertía un capital de 1000 $ durante un año al 10 % efectivo trimestral al final del año se tendría un resultado de 1464. 1 $ tal como se muestra en la siguiente gráfica:
 El monto final también se puede calcular usando la fórmula del interés compuesto de la siguiente manera:
S = P(1+i)n
S = 1000 (1+0.1)4
Ahora, supóngase que se quiere hacer liquidaciones semestrales pero que el resultado final sea el mismo que el obtenido con liquidaciones trimestrales, entonces con una tasa i % efectivo trimestral. La gráfica del flujo de efectivo quedaría de la siguiente manera:


