Definición de tasa de interés
El origen del fenómeno de la tasa de interés se encuentra en la disyuntiva existente entre el poder adquisitivo presente y futuro. La tasa de interés es el precio que se debe pagar por el crédito y, al igual que otros precios, cumple una función asignadota (o de racionamiento). La tasa de interés le ayuda a la sociedad a decidir cómo asignar la producción de bienes y servicios a través del tiempo.
Al igual que otros precios, la tasa de interés también proporciona información. A escala nacional, la tasa de interés refleja la tasa de preferencia en el tiempo de la comunidad en cuanto al consumo de bienes y servicios. Manteniendo constantes otros factores, una tasa de interés relativamente alta indica que la comunidad está impaciente y desea consumir más en el presente. Dado que los restantes factores se mantienen constantes, una tasa de interés relativamente baja refleja una sociedad paciente, orientada hacia el futuro, que se muestra dispuesta a renunciar al consumo presente para tener un mayor consumo futuro.
La tasa de interés les permite a las personas comparar valores presentes con valores futuros porque, por su misma naturaleza ella refleja la disyuntiva existente entre poder adquisitivo presente y futuro. Las distintas familias tienen diferentes preferencias en el tiempo en cuanto a sus niveles de consumo y, dados sus gustos en cuanto a intercambiar consumo presente por consumo futuro, preferirán ahorrar y prestar un porcentaje de sus ingresos. A esa misma tasa de interés, algunas familias preferirán convertirse en prestatarias netas. Esas familias preferirán un consumo superior a su ingreso en el presente, sabiendo que deberán sacrificar consumo futuro, porque tendrán que devolver el interés y el capital (cantidad que se toma en préstamo).
En igual forma, las distintas empresas tienen expectativas diferentes en cuanto a ganancias; a una determinada tasa de interés, una empresa A tomará dinero en préstamo si espera obtener una tasa de ganancias superior a la tasa de interés; ésta otorgará préstamos si espera obtener una tasa de ganancia inferior a la tasa de interés.
Teniendo en cuenta que las familias tienen distintas tasas de preferencias en el tiempo en cuanto a consumo y, que las empresas tienen diferentes expectativas de ganancias, dada una determinada tasa de interés, ciertas unidades económicas se convertirán en prestamistas netos y otras, en prestatarios netos. Esto significa que unas familias serán prestamistas netas y otras prestatarias netas y que algunas empresas serán prestamistas netas y otras prestatarias netas.
Ejemplo de cálculo 4 ecuaciones de valor – equivalencias financieras en el tiempo
Ejemplo:
Una persona debe pagar 70000 $ en 3 meses y 85000 $ en 8 meses. Ante la imposibilidad de cancelar las deudas en las fechas previstas le ofrece al acreedor que le cancelará 50000 $ en 4 meses y 130000 $ en 12 meses. Si el acreedor acepta esta nueva forma de pago, ¿Qué tasa de interés efectiva mensual estará pagando?
Solución:
Si se pone el plan de pago original hacia arriba de la línea de tiempo, el plan propuesto en la misma línea de tiempo pero hacia abajo y la fecha focal en 0 se tendrá lo siguiente:
 La incógnita es la tasa de interés i, en consecuencia el planteo de la ecuación de valor correspondiente a la gráfica del flujo de caja anterior será:
70000(1+i)-3+85000*(1+i)-8=50000*(1+i)-4+130000*(1+i)-12
Se solucionará este problema en forma manual, aunque la solución no es sencilla debido a que se trata de una ecuación de grado 12, el procedimiento será el siguiente:
Igualando la ecuación a cero y simplificando por 1000, la ecuación queda como sigue:
70(1+i)-3-50*(1+i)-4+85*(1+i)-8-130*(1+i)-12=0
Para resolver la anterior ecuación se utilizará el método de ensayo y error combinado con una interpolación, el método consiste en escoger una tasa i1 y calcular el valor que toma la función f1, luego se hace lo mismo con otra tasa i2 y se calcula el valor que toma la función f2, lo importante es que el valor de las funciones f1 y f2 sean de signo diferente, si al hacer los ensayos las funciones salen del mismo signo habrá que hacer nuevos ensayos hasta que se obtenga las funciones con signo diferente.
De acuerdo a lo mencionado, se hace un primer ensayo con i1=2%, entonces al reemplazar en la ecuación el resultado obtenido será: f1=-10.18714
Procediendo a hacer un nuevo ensayo con otra tasa i2=3%, el resultado será: f2=-4.44404.
Cómo el valor de la función en ambos casos es negativo, entonces se tiene que hacer un nuevo intento con otra tasa hasta que el valor de la función cambie de signo.
Ensayando con i3=4%, se tiene que: f3=0.40058.
Por lo tanto se toman los resultados correspondientes al 3% y 4% por ser los más cercanos y los que presentan signo diferente en el cálculo de la función.
Luego se planteará lo siguiente:
Valor de la tasa Valor de la función
3% -4.44404
x 0
4% 0.40058
Entonces se planteará una proporción, en el siguiente sentido: la diferencia pequeña es a la diferencia grande entre los valores de las tasas de interés, al igual que la diferencia pequeña es a la diferencia grande entre los valores de la función.
Lo anterior se representará de la siguiente forma:
((3-x)/(3-4))=((-4.44404-0)/(-4.44404-0.40058))
Despejando el valor de x de la anterior ecuación se obtendrá:
x=3.9173 % mensual
La interpolación produce un error que es despreciable siempre y cuando el intervalo que se toma para interpolar no sea muy grande, en la práctica financiera un punto porcentual es el máximo permitido para que el error sea despreciable, en este caso se uso un punto porcentual, ya que se interpoló entre 3% y 4%. La respuesta exacta con varios decimales es: x=3.9101765 %.
Ejemplo de cálculo 3 ecuaciones de valor – equivalencias financieras en el tiempo Ejemplo:
Una persona debe pagar 10000 $ con vencimiento en 3 meses, 15000 $ con vencimiento a 10 meses y 20000 $ con vencimiento a un año. Si hace un pago único de 45000 $, hallar la fecha en que debe hacerse. Supóngase una tasa del 18 % nominal mensual.
Solución:
La gráfica correspondiente a los flujos se puede representar de la siguiente forma:
 Del flujo de caja representado en el anterior gráfico, se puede plantear la siguiente ecuación de valor:
10000*(1+0.015)9+15000*(1+0.015)2+20000 = 45000*(1+0.015)12-n
Operando la anterior ecuación se tiene:
46887.27 = 45000*(1.015)12-n
Tomando logaritmos en ambos miembros de la ecuación anterior se tendrá:
log(46887.27/45000)=(12-n)log(1.015)
Despejando el valor de n se tendrá:
n=9.240959 meses
Lo anterior es equivalente a 9 meses + 0.24059 de mes. La fracción de mes puede ser convertida a un número de días por lo que se tendrá:
0.24059 mes * 30 días/mes = 7.12177 días
Entonces la respuesta aproximada será:
n = 9 meses y 7 días
Ejemplo de cálculo 2 ecuaciones de valor – equivalencias financieras en el tiempo
Ejemplo:
Una deuda de 15000 $ contraída hace 2 meses vencimiento en 4 meses y con tasa de interés de 24 % NT; y otra de 25000 $ contraída hace 1 mes con vencimiento en 8 meses y con tasa de interés al 28 % NS, se van a cancelar mediante dos pagos de igual valor, efectuados el primero el día de hoy y el segundo en 6 meses. Con un interés del 30 % NM (esto significa que el rendimiento normal de la moneda es del 30 % NM) determinar el valor de los pagos.
Solución:
Primero se debe liquidar el valor de cada deuda en la fecha de vencimiento.
15000(1+0.06)2=16854
25000(1+0.14)1.5=30429.67
Si se pone la fecha focal en 6 meses, la gráfica del flujo de caja será:
 El planteamiento de la ecuación de valor será:
16854*(1+0.025)2+30429.67*(1+0.025)-2 = x*(1+0.025)6+x
Despejando el valor de x de la anterior ecuación se obtendrá:
x=21609.84 $
Ejemplo de cálculo 1 ecuaciones de valor – equivalencias financieras en el tiempo
Ejemplo:
Una persona se comprometió a pagar 250000 $ en 3 meses, 300000 $ en 8 meses y 130000 $ en 15 meses. Ante la dificultad de cumplir con las obligaciones tal como están pactadas solicita una nueva forma de pago de la siguiente forma: 60000 $ hoy, 500000 $ en 12 meses y el saldo en 18 meses. Suponiendo que el rendimiento normal de la moneda es del 3 % efectivo mensual, determinar el valor del saldo.
Solución:
Se pueden hacer dos gráficas, una para las obligaciones originales y otra para el nuevo plan de pagos, pero para simplificar el flujo de caja se hará una sola gráfica poniendo las obligaciones originales hacia arriba y dejando las nuevas obligaciones hacia abajo. La fecha focal se puede poner en cualquier parte, sin embargo para el ejemplo se la pondrá en el mes 8.

El análisis del flujo de caja presentado es el siguiente:
a. Para la deuda del mes 3: hay que pagar 250000 $ en el mes 3, pero si se pagan en el mes 8 entonces su valor será: 250000*(1+0.03)5
b. Para la deuda del mes 8: como se deben pagar 300000 $ en el mes 8 y es ahí donde está la fecha focal esto implica que la cantidad no se modifica por tanto se la deja como está.
c. Para la deuda del mes 15: en 15 meses hay que pagar 130000 $ pero si se llegan a pagar antes es justo que se pague menos y su valor será 130000*(1+0.03)-7
d. Para el pago que se haría el día de hoy: como hoy se pagan 60000 $ esto equivale a que en el mes 8 se hubiese pagado 60000*(1+0.03)8
e. Para el pago que se hace en 12 meses: hay un compromiso de pagar 500000 $ en 12 meses pero si se llegan a pagar antes entonces la cifra debe ser menor 500000*(1+0.03)-4
f. Para el pago que se haría en 18 meses: el compromiso es pagar x $ en 18 meses, pero si se llegan a pagar en el mes 8 es lógico que se tenga que pagar una cantidad menor por pagarlos antes de tiempo y su valor será: x*(1+0.03)-10
Luego la ecuación de valor puede ser escrita de la siguiente manera:
250000*(1.03)5+300000+130000*(1.03)-7 = 60000*(1.03)8+500000*(1.03)-4+x*(1.03)-10
Despejando el valor de x en la ecuación anterior se tendrá que:
x=235549.16 $
Ecuaciones de valor en el interés compuesto
Es muy frecuente cambiar una o varias obligaciones por otra u otras nuevas obligaciones. La solución de este problema es elemental y para solucionarlo es necesario usar una ecuación de valor, que es una igualdad de valores ubicados en una sola fecha denominada fecha focal.
La fecha focal se representa gráficamente por una línea a trazos y por las letras ff y es la fecha en que debe hacerse la igualdad entre ingresos y egresos. La ubicación de la fecha focal no altera la respuesta final, por tal motivo la ubicación de la fecha focal se deja a libre elección de la persona que va a resolver el problema. (En el interés simple, la posición de la fecha focal sí causa variación en la respuesta final y por esta razón normalmente es el acreedor quien decide dónde ubicarla).
El principio fundamental de una ecuación de valor, que viene a ser el mismo principio fundamental de las finanzas, establece que la sumatoria de los ingresos debe ser igual a la sumatoria de los egresos ambos en la fecha focal, esto es:
Σingresos = Σegresos (en la fecha focal)
Naturalmente que el traslado a la fecha focal de cada una de las cantidades debe hacerse usando la fórmula del monto o la fórmula del valor presente utilizando una tasa de interés llamada el rendimiento normal del dinero que es la tasa que en promedio cobra el sistema financiero.
El enunciado de una ecuación de valor también puede ser expresado de la siguiente manera:
ΣDeudas = ΣPagos (en la fecha focal)
Mirando un balance el principio puede ser expresado de la siguiente forma:
ΣActivos = ΣPasivos + capital (en la fecha focal)
Como en cualquier proyecto los ingresos se representan por flechas hacia arriba y los egresos se representan por flechas hacia abajo, entonces mirando la gráfica del flujo de caja se puede expresar el principio fundamental de una ecuación de valor de la siguiente manera alternativa:
Σde lo que está para arriba = Σde lo que está para abajo (en la fecha focal)
La sumatoria de los ingresos en unidades monetarias de hoy menos la sumatoria de los egresos en unidades monetarias de hoy recibe el nombre de valor presente neto o valor actual neto (se representa por VAN, VPN y en Excel se representa por VNA).
La tasa a la cual la sumatoria de los ingresos es igual a la sumatoria de los egresos se denomina tasa interna de retorno que en la generalidad de textos se representa por TIR.
Ejemplo 4 de cálculo equivalencia entre tasas de interés – Gráfica equivalencia tasas de interés Ejemplo:
Dado 20 % período 200 días anticipado, calcular una tasa de interés nominal vencida con período 150 días.
Solución:
La tasa con período 200 días anticipada se representará por ia.
Saliendo del punto 6 de la gráfica de equivalencia de tasas de interés se llegará al punto 4.
En el punto 6, ia = 20 % en el punto 2 i = ia / (1-ia) = 0.2 / (1-0.2) = 0.25
 Para el paso de 2 al punto 3 se debe tener en cuenta que si un período tiene 200 días entonces habrá en 1 año 365 / 200 períodos, en igual forma, si un período tiene 150 días en un año habrá 365 / 150 períodos, por lo tanto se puede plantear la siguiente ecuación:
(1+0.25)365/200 = (1+i2)365/150
Despejando la tasa de interés del lado derecho de la ecuación anterior, se tendrá:
i = 18.2177 % período 150 días que corresponde al punto 3.
Para llegar al punto 4 se aplica la fórmula:
j = i * m
Entonces reemplazando valores se obtendrá:
j = 18.2177 * (365/150) = 44.33 % N150dv
Ejemplo 3 de cálculo equivalencia entre tasas de interés – Gráfica equivalencia tasas de interés
Ejemplo:
Dado el 28 % nominal con período de 258 días hallar una tasa efectiva anual.
Solución:
La tasa nominal con intereses vencidos pagaderos por períodos de 258 días se la puede representar por: N258dv.
En la gráfica de equivalencia de tasas, se inicia en 1 se va al punto 3.
En 1 j=N258dv

Para llegar a 2 se sabe que i = j / m. Como el período tiene 258 días, entonces en un año habrá 365 / 258 =1.4147 períodos y al reemplazar en la fórmula señalada se tendrá:
i = 0.28 / 1.4147 =0.1979 =19.79 % período 258 días
Para el paso del punto 2 al punto 3, se tendrá:
(1+0.1979)365/258 = (1+i2)1
Despejando la tasa de interés se tendrá:
i = 29.10797 % efectivo anual
Ejemplo 1 de cálculo equivalencia entre tasas de interés – Gráfica equivalencia tasas de interés
Ejemplo:
Dado el 30 % nominal trimestre anticipado, calcular una tasa efectiva mensual anticipada que sea equivalente.
Solución:
En la gráfica de equivalencia de tasas, se sitúa el punto 5 como punto de partida que corresponde a una tasa nominal anticipada y el destino final será el punto 7, que corresponde a una tasa efectiva anticipada.
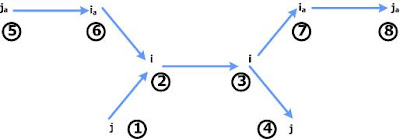 En el punto 5 ja=30 % NTA
En el punto 6:
ia = ja / m = 30 / 4 = 7.50% trimestre anticipado
Para llegar al punto 2 se aplica la fórmula:
i = ia / (1- ia)
Reemplazando los valores de la tasa de interés encontrada.
i = 0.075 / (1- 0.075) = 8.1081 % trimestral
El paso de 2 a 3 implica el planteo de la ecuación:
(1+0.081081)4 = (1+i2)12
Obsérvese que el primer paréntesis quedó elevado a la potencia 4 porque la tasa tiene efectividad trimestral y el segundo paréntesis quedó elevado a la potencia 12 porque los nuevos períodos deben ser meses, así:
i = 2.6328 % EM
El paso de 3 a 7 implica el planteo de la ecuación.
ia = i / (1- i) = 0.026328 / (1+0.026328) = 2.565 % EMA =2.565 % periódica mes anticipado
Ejemplo de cálculo equivalencia entre tasas de interés – Gráfica equivalencia tasas de interés
Ejemplo:
Dada la tasa de interés del 36 % nominal mensual, encontrar:
a. Una tasa efectiva anual
b. Una tasa nominal semestral
c. Una tasa efectiva bimestral
d. Una tasa nominal semestral anticipada
Solución:
Empleando la gráfica de equivalencia de tasas de interés se tendrá:

a)
En el punto 1, j = 36 % NM (Nominal Mensual)
En el punto 2, i = j / m = 36 / 12 = 3 % EM (Efectivo Mensual)
Para el paso del punto 2 al punto 3, se plantea la ecuación:
(1+0.03)12 = (1+i2)1
Obsérvese que el primer paréntesis se eleva a la potencia 12 porque la tasa del 3 % tiene periodicidad mensual y en un año hay 12 períodos; el segundo paréntesis se eleva a la potencia 1 porque la tasa debe tener una periodicidad anual, es decir una efectividad anual; al despejar i de la ecuación anterior se obtiene que la tasa de interés buscada será:
i = 42.5761 % EA (Efectivo Anual)
b)
El punto de partida es el punto 1 y el punto de llegada debe ser el punto 4.
En el punto 1, j = 36 % NM (Nominal Mensual)
En el punto 2 i =j / m = 36 / 12 = 3 % mensual
Para el paso del punto 2 al punto 3 se plantea la siguiente ecuación:
(1+0.03)12 = (1+i2)2
Obsérvese que el segundo paréntesis se elevó a la potencia 2 porque la tasa debe tener una efectividad semestral y en un año hay 2 semestres. Al despejar i de la anterior ecuación se tendrá:
i = 19.4052 % ES (Efectivo Semestral)
Para el paso del punto 3 al punto 4, simplemente se multiplica el resultado anterior por 2, y así se tiene:
j = 19.4052 % * 2 = 38.81 % NM (Nominal Semestral)
c)
El punto de partida es el punto 1 y el punto de llegada es el punto 3.
En los puntos 1 y 2 se tienen los mismos resultados de los incisos a) o b) del ejemplo, por consiguiente en el punto 2, la tasa de interés efectiva es: i = 3 % EM (Efectivo Mensual)
El paso del punto 2 al 3, implica el planteo de la siguiente relación:
(1+0.03)12 = (1+i2)6
Obsérvese que el exponente del segundo paréntesis debe ser 6 porque se quiere trabajar con períodos bimestrales y en un año hay 6 bimestres. Al despejar se obtiene:
i = 6.09 % EB (Efectivo Bimestral) que también se puede escribir como 6.09 % período semestral.
d)
El punto inicial es el 1 y el punto de llegada debe ser el punto 8.
En los puntos 1 y 2 los resultados son los mismos que los mostrados en los incisos a), b) o c) del ejemplo.
El paso del punto 2 al punto 3 implica el planteamiento de la siguiente ecuación.
(1+0.03)12 = (1+i2)2
Despejando la tasa de interés buscada se tiene.
i = 19.4052 % ES (Efectivo Semestral)
El paso del punto 3 al punto 7 implica plantear la ecuación:
ia = i / (1+i)
Reemplazando valores en la anterior relación se tiene:
ia = 0.194052 / (1+0.194052) = 16.2516 % periódica semestral anticipada
El paso del punto 7 al punto 8, implica multiplicar el anterior resultado por 2 y se tendrá:
ja = 16.2516 *2 = 32.5 % NSA (Nominal Semestral Anticipada)
Gráfica de equivalencia de tasas de interés
Los puntos que se colocan en la gráfica (del 1 al 8), solo sirven para identificación y no es más que una ampliación de una gráfica mostrada con anterioridad.
La gráfica puede ser representada de la siguiente manera:
 Donde:
i = tasa ordinaria o vencida
ia = tasa efectiva anticipada (tasa periódica anticipada)
j = tasa nominal vencida
ja = tasa nominal anticipada
Nota:
Para el uso de la gráfica de equivalencia de tasas de interés, siempre se debe comenzar de un punto de la izquierda y seguir la trayectoria hasta llegar a otro punto situado en la parte de la derecha.
Relación entre una tasa de interés anticipada y una tasa de interés vencida
La tasa de interés viene a ser la relación entre el interés ganado sobre el capital invertido, lo que significa que:
i =I / P
Según la fórmula del valor líquido o valor de transacción visto con anterioridad, se tiene que:
VL = S (1-dt)
Entonces, al final de un período VL = S(1-d) y teniendo en cuenta que P viene a ser el valor líquido se tendrá:
i = I / P = (Sd) / S (1-d) = d / (1-d)
Como la tasa anticipada es la misma tasa de descuento, se tiene que conociendo una tasa anticipada se puede hallar la tasa vencida aplicando la fórmula:
i = d / (1-d)
La tasa d es una tasa de descuento que equivale a una tasa anticipada, por esta razón se la puede representar por ia, de tal forma que la ecuación anterior se puede escribir como:
i = ia / (1- ia)
Si se despeja ia de la anterior fórmula se llega a:
ia = i / (1+i)
Naturalmente también existen las tasas nominales anticipadas que se representarán por ja y por similitud con las tasas de interés vencidas se tendrá:
ja = ia*m
Y también
ia = ja / m
Equivalencia de tasas de interés efectivas en el interés compuesto – Ejemplo de cálculo
Ejemplo:
Dado el 2.5 % EM (Efectivo Mensual) hallar una tasa nominal trimestral equivalente.
Solución:
De acuerdo con el siguiente esquema se trata de pasar del punto 2 al punto 4, es decir se debe seguir la trayectoria 2 – 3 – 4.
 En el punto 2 la tasa de interés efectiva mensual es de 2.5 %.
Para el paso del punto 2 al 3 se reemplaza los valores dados en la siguiente ecuación:
(1+i1)m1 = (1+i2)m2
Reemplazando valores numéricos se obtiene:
(1+0.025)12 = (1+i2)4
Despejando i2, se obtiene i2=7.6891 % trimestral
Para pasar del punto 3 al punto 4 se aplica la siguiente fórmula:
i = j/m
j = i * m
Reemplazando valores numéricos se obtiene:
j = 7.6891 * 4 = 30.756 % nominal trimestral
Equivalencia de tasas de interés nominales en el interés compuesto – Ejemplo de cálculo
Ejemplo:
Dado el 36 % NM (nominal mensual) hallar una tasa nominal semestral equivalente
Solución:
La tasa del 36 % NM se puede convertir en efectiva empleando la fórmula:
i = j/m
Reemplazando los valores se tendrá:
i = 36/12 = 3 % mensual
La tasa efectiva del 3 % mensual se convierte en semestral usando la siguiente fórmula:
(1+i1)m1 = (1+i2)m2
Reemplazando valores se obtiene:
(1+0.03)12 = (1+i2)2
De donde se obtiene que la tasa de interés buscada i2=19.4052 % semestral, y esta última se la convierte en nominal
j = 19.4052 * 2 = 38.81 % NS (Nominal Semestral)
La solución del ejemplo anterior implicó partir del punto 1 y llegar al punto 4 pasando por los puntos intermedios 2 y 3 de acuerdo con el siguiente esquema:

En el punto 1 j=36 % NS, en el punto 2 i=3 % EM, en el punto 3 i=19.4052 % ES y en el punto 4 j=38.81 % NS.
Equivalencia de tasas de interés en el interés compuesto – Ejemplo de cálculo
Ejemplo:
Dado el 5 % EB (efectivo bimestral o periódica bimestral) calcular una tasa efectiva trimestral que sea equivalente.
Solución:
Los datos conocidos son: i1 = 0.05, m1= 6 porque en un año hay 6 bimestres, m2 = 4 porque se desea hallar una tasa efectiva trimestral entonces los nuevos períodos son trimestres y en un año habrá 4 períodos. Al reemplazar estos valores en la ecuación del cambio de efectividad se tiene:
(1+i1)m1 = (1+i2)m2
(1+0.05)6 = (1+i2)4
Despejando el valor de i2 se obtiene:
i2 = 7.59298 % trimestral
La equivalencia de tasas también se puede dar entre tasas nominales.
Equivalencia de tasas de interés en el interés compuesto – Definición (Segunda parte)
El monto final también se puede calcular usando la fórmula del interés compuesto como sigue:
S = P(1+i)n
S = 1000 (1+i)2
Es obvio, que de la gráfica anterior es fácil calcular el valor que tendrá la tasa i % pero no se obtendrá el valor de forma directa, sino que se seguirá un camino más largo con el fin de buscar otro objetivo.
Como el resultado final debe ser igual en ambos casos se tendrá que:
S = 1000 (1+0.1)4 = 1000 (1+i)2
Al simplificar el valor de 1000 en la igualdad anterior se obtiene:
(1+0.1)4 = (1+i)2
Si se despeja i de la anterior ecuación la respuesta que se encuentra es i = 21 % semestral.
La conclusión a la que se llega es que el 10 % trimestral es igual al 21 % semestral.
Sin embargo hay algo más con relación a la equivalencia de tasas y es que producirán el mismo monto sin importar el capital o el tiempo, por ejemplo: el monto de 30000 $ en 3 años al 10 % trimestral será:
S = 30000 (1+0.1)12 = 94152.85 $
Y el mismo monto calculado al 21 % semestral será:
S = 30000 (1+0.21)6 = 94152.85 $
Tomando la ecuación (1+0.1)4 = (1+i)2 se la puede reescribir como:
(1+i1)m1 = (1+i2)m2 (*)
Donde:
i1 = tasa conocida o inicial, en el caso anterior es igual al 10 %
i2 = nueva tasa o sea la que se va a calcular
m1 = periódos iniciales que hay en un año, en este caso como los períodos son trimestres, entonces m1 = 4.
m2= períodos de la nueva tasa, como la nueva tasa debe tener efectividad semestral entonces m2 =2.
Al reemplaza los datos anteriores en la ecuación rescrita resulta: (1+0.1)4 = (1+i)2 que es la misma ecuación tomada inicialmente.
La ecuación (*) permite en una forma muy simple cambiar de efectividad, simplemente hay que reemplazar las variables por los datos conocidos y por esta razón se la llamará la ecuación del cambio de efectividad.
Equivalencia de tasas de interés en el interés compuesto – Definición (Primera parte)
Tasas equivalentes son aquellas que teniendo diferente efectividad producen el mismo monto al final de un año.
Con anterioridad se vio que si se invertía un capital de 1000 $ durante un año al 10 % efectivo trimestral al final del año se tendría un resultado de 1464. 1 $ tal como se muestra en la siguiente gráfica:
 El monto final también se puede calcular usando la fórmula del interés compuesto de la siguiente manera:
S = P(1+i)n
S = 1000 (1+0.1)4
Ahora, supóngase que se quiere hacer liquidaciones semestrales pero que el resultado final sea el mismo que el obtenido con liquidaciones trimestrales, entonces con una tasa i % efectivo trimestral. La gráfica del flujo de efectivo quedaría de la siguiente manera:

Ejemplos de cálculo relación entre tasa efectiva y tasa nominal –Interés compuesto (Cuarta parte)
Ejemplo:
¿En cuanto tiempo se duplica un capital al 24 % nominal vencido?
Solución:
Para duplicar un capital se puede tomar cualquier valor y lo más elemental es tomar 1 $ y convertirlo en 2 $ en n períodos.
La gráfica de flujo de efectivo correspondiente sería la siguiente:
 La tasa del 24 % nominal mensual corresponde a una tasa del 2 % efectivo mensual. Y al aplicar la fórmula del interés compuesto se tendrá lo siguiente:
S = P(1+i)n
Despejando el valor de n se tiene:
n = (ln(S/P)) / (ln(1+i))
Reemplazando los valores del valor presente, valor futuro y tasa de interés en la fórmula anterior se tendrá:
n = (ln(2/1)) / (ln(1+0.02)) = 35.0027888
Del resultado anterior se concluye que el número de períodos requeridos para duplicar el monto inicial es igual a 35.
Ejemplos de cálculo relación entre tasa efectiva y tasa nominal –Interés compuesto (Tercera parte)
Ejemplo:
¿A que tasa efectiva mensual se triplica un capital en 2.5 años?
Solución:
Para triplicar un capital se puede pensar en invertir 1 $ y que éste se convierta en 3 $, además como los períodos son meses, entonces en los 2.5 años hay 30 períodos.
La gráfica correspondiente del flujo de efectivo será la siguiente:
 Aplicando la fórmula del interés compuesto se tiene:
S = P(1+i)n
Despejando la tasa de interés:
i = (S/P)1/n-1
Reemplazando los valores dados en el ejemplo se obtendrá el valor de la tasa de interés buscado.
i = (3/1)1/30-1 = 0.0373 = 3.73 %


